
Les données de l’Observatoire Crédit Logement pour 2025 révèlent une durée moyenne d’emprunt de 23,2 ans et un taux moyen de 3,45 %. Face à ces chiffres, une question s’impose : comment réduire le coût total de votre crédit sans dégrader vos conditions d’emprunt ? La réponse passe par l’utilisation stratégique d’un simulateur de prêt immobilier, bien avant votre premier rendez-vous bancaire.
L’erreur la plus courante est de se présenter en agence sans avoir testé plusieurs scénarios. Résultat : vous acceptez la première offre sans mesurer l’impact d’un arbitrage sur la durée, l’apport ou le taux. Un écart de 0,2 point sur le taux peut représenter plusieurs milliers d’euros sur la durée totale.
Cet article vous guide à travers les 4 paramètres décisifs du simulateur, les pièges fréquents à éviter, et les 3 stratégies d’optimisation qui peuvent vous faire économiser 20 000 € ou plus sur le coût total de votre emprunt.
Les résultats fournis par les simulateurs sont des estimations indicatives et ne constituent pas une offre de prêt. Les taux affichés peuvent varier selon votre profil emprunteur et l’évolution du marché. Les frais annexes (garantie, frais de dossier, assurance) peuvent modifier significativement le coût total.
Risques à anticiper : sous-estimation de la capacité d’endettement en cas de revenus variables, évolution défavorable des taux en cas de prêt à taux variable non capé, pénalités de remboursement anticipé non prises en compte dans certains simulateurs.
Pour une offre personnalisée, consultez un conseiller en gestion de patrimoine certifié (CIF/CGPI), un courtier en prêt immobilier, ou votre conseiller bancaire.
Vos 3 priorités avant de démarrer votre simulation
- Identifiez les 4 variables clés (montant, durée, taux, assurance) et leur impact respectif sur vos mensualités et le coût total
- Testez au minimum 3 scénarios de durée différents pour visualiser l’arbitrage entre mensualités supportables et coût global minimal
- Intégrez systématiquement les frais annexes (garantie, dossier, assurance emprunteur) pour obtenir une estimation réaliste du TAEG
Simulateur de prêt : les 4 paramètres qui déterminent votre capacité d’emprunt
Un simulateur de prêt calcule vos mensualités et le coût total à partir de 4 paramètres principaux : le montant emprunté, la durée de remboursement, le taux d’intérêt nominal et le taux d’assurance emprunteur. Chacune de ces variables joue un rôle distinct dans l’équation financière finale.
Le montant emprunté détermine la base de calcul. Selon le Haut Conseil de Stabilité Financière, votre taux d’endettement ne doit pas dépasser 35 % de vos revenus nets. Pour un revenu mensuel de 3 500 €, vos mensualités de crédit ne peuvent excéder 1 225 €. La durée agit comme un levier d’ajustement : allonger de 20 à 25 ans réduit les mensualités mais augmente le coût total des intérêts. La durée moyenne atteint désormais 23,2 ans selon l’Observatoire Crédit Logement.
Le taux d’intérêt nominal représente le prix de l’argent emprunté. Avec un taux moyen de 3,45 % en 2025, 0,2 point d’écart peut modifier le coût total de plusieurs milliers d’euros. L’assurance emprunteur, souvent sous-estimée, pèse entre 0,25 % et 0,50 % du capital emprunté selon votre profil. Une majorité d’emprunteurs ne négocient pas ce poste, générant un surcoût potentiel de plusieurs milliers d’euros.
Les banques évaluent votre dossier selon des critères de capacité d’emprunt qui dépassent le calcul mathématique : stabilité professionnelle, reste à vivre, gestion de vos comptes et apport personnel influencent la décision finale. Un simulateur vous permet de tester différents scénarios avant de constituer votre dossier.
Utiliser un simulateur en ligne : mode d’emploi et pièges à éviter

Utiliser un simulateur exige méthode. Rassemblez vos documents : derniers bulletins de salaire, relevés bancaires récents, montant de l’apport disponible et estimation du bien visé. Cette préparation garantit des résultats exploitables immédiatement.
Avant de vous rendre en agence, effectuez une simulation de prêt immobilier pour identifier les mensualités correspondant à votre profil. Cette démarche vous positionne en négociateur informé, capable de challenger une proposition bancaire avec des données chiffrées.
- Saisissez le montant exact du bien + les frais de notaire selon les barèmes notariaux en vigueur (7 à 8 % pour l’ancien, 2 à 3 % pour le neuf)
- Testez au minimum 3 durées différentes (20, 23 et 25 ans) pour visualiser l’arbitrage coût total vs mensualités
- Utilisez le taux moyen du marché (3,45 % en 2025) comme référence, puis ajustez selon votre profil
- Intégrez le taux d’assurance emprunteur selon les estimations du marché 2025 (0,30 % minimum pour un profil standard jeune, 0,45 % au-delà de 45 ans)
- Ajoutez les frais de dossier généralement pratiqués par les établissements bancaires (500 à 1 500 €) et la garantie
Trois erreurs reviennent systématiquement.
Premier piège : oublier les frais annexes en ne simulant que le montant du bien, ce qui fausse le calcul de mensualités de 50 à 100 €.
Deuxième piège : sous-estimer le coût de l’assurance emprunteur sans comparer avec une délégation d’assurance externe.
Troisième piège : surestimer votre capacité d’endettement en ignorant la règle des 35 % imposée par le HCSF.
Stratégies concrètes pour réduire le coût total de 20 000 € ou plus
La majorité des emprunteurs se concentrent sur les mensualités sans mesurer le coût total du crédit. Trois leviers d’optimisation permettent de réduire significativement ce coût : l’arbitrage sur la durée, l’optimisation de l’apport personnel et la négociation du taux nominal.
Allonger ou raccourcir la durée : l’arbitrage décisif
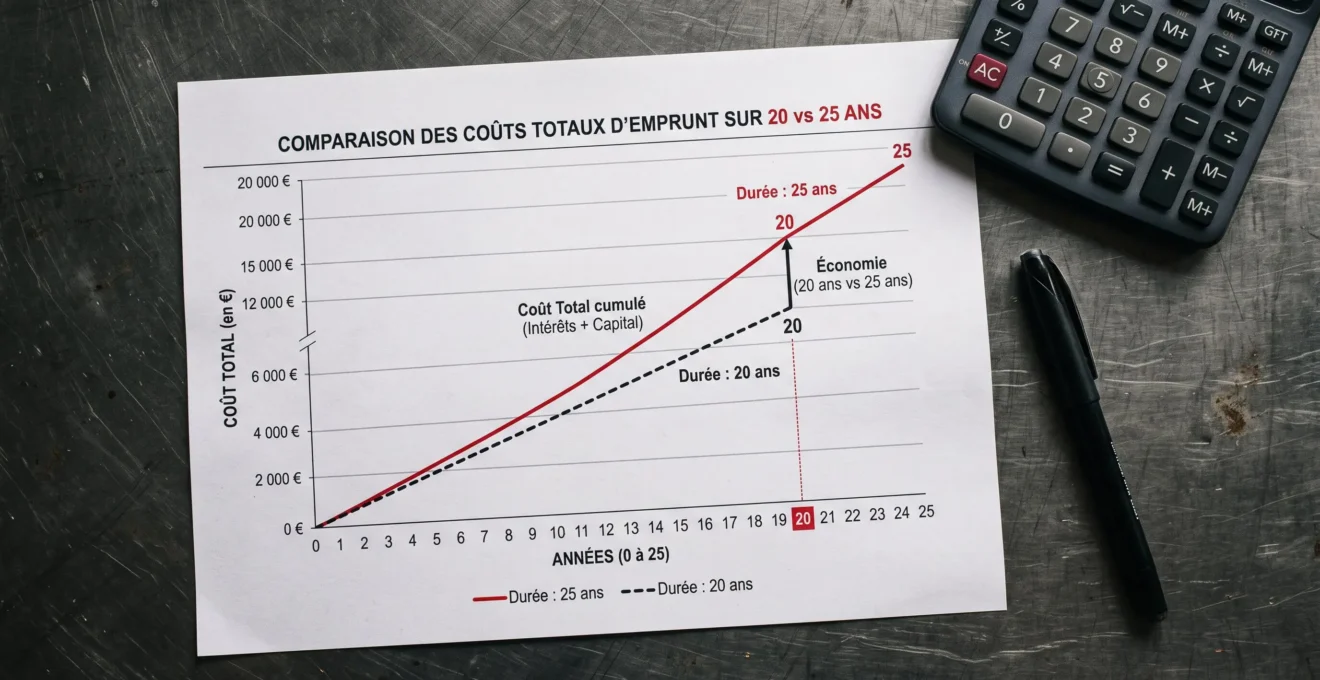
Pour un emprunt de 220 000 € à 3,45 %, les mensualités atteignent environ 1 280 € sur 20 ans (coût total d’intérêts : 87 000 €) contre 1 085 € sur 25 ans (coût total : 105 000 €). L’écart de 18 000 € représente le prix à payer pour gagner 195 € de confort mensuel.
Un allongement se justifie uniquement si votre reste à vivre est tendu (moins de 800 € par personne après charges et crédit). Sinon, privilégiez une durée plus courte qui libère du capital plus rapidement.
| Scénario | Mensualité hors assurance | Coût total intérêts | Écart vs durée courte |
|---|---|---|---|
| 220 000 € sur 20 ans à 3,45 % | 1 280 € | 87 000 € | — |
| 220 000 € sur 23 ans à 3,45 % | 1 165 € | 98 500 € | + 11 500 € |
| 220 000 € sur 25 ans à 3,45 % | 1 085 € | 105 000 € | + 18 000 € |
Optimiser votre apport personnel : chaque euro placé économise deux euros d’intérêts
Un apport personnel significatif améliore les conditions de prêt : réduction du montant emprunté et obtention d’un taux plus avantageux. Les banques réservent leurs meilleurs taux aux dossiers présentant au minimum 10 % d’apport, idéalement 20 %.
Pour un bien à 250 000 €, un apport de 25 000 € (10 %) à 3,50 % sur 23 ans génère environ 96 000 € d’intérêts. Un apport de 50 000 € (20 %) à 3,30 % (décote de 0,20 point) réduit le coût à 72 000 €. L’écart de 24 000 € provient du capital réduit et du taux négocié.
Une stratégie intermédiaire : placer 15 % en apport et conserver 3 à 6 mois de revenus en épargne de précaution. Un simulateur vous permet de tester différents niveaux d’apport pour identifier le montant optimal.
Négocier votre taux : les leviers souvent méconnus
Sur un emprunt de 200 000 €, 0,2 point de taux peut impacter le coût total de 8 000 €. À 3,50 % sur 23 ans, vous payez environ 86 000 € d’intérêts. À 3,30 %, ce montant descend à 78 000 €.
Quatre arguments pour obtenir une décote : un apport supérieur à 20 %, la domiciliation de vos revenus et la souscription de produits annexes, un profil professionnel stable (CDI, fonctionnaire), et la mise en concurrence via un courtier. Munissez-vous de vos simulations imprimées lors de vos rendez-vous pour négocier votre taux immobilier en vous appuyant sur des données de marché actualisées.
Remboursement anticipé et renégociation : quand le simulateur vous fait gagner des années

Les simulateurs performants intègrent des fonctionnalités avancées pour anticiper l’évolution de votre prêt : remboursement anticipé et renégociation de taux.
Remboursement anticipé partiel : avec une prime de 20 000 € après 5 ans de crédit, deux options s’offrent : réduire la durée (économie d’intérêts de 3 à 5 000 €) ou alléger les mensualités (libération de 100 à 150 € par mois). Un simulateur calcule instantanément l’impact de chaque choix.
Remboursement total : selon l’article L313-47 du Code de la consommation, les indemnités sont plafonnées à 6 mois d’intérêts et 3 % du capital restant dû. Pour 150 000 € restants à 3,45 %, cela représente environ 2 600 € (le montant le plus faible s’applique). Certains contrats prévoient une exonération au-delà de 5 ans.
Renégociation : elle devient rentable à partir d’un écart de 0,7 à 1 point entre votre taux actuel et le marché. Si vous avez emprunté à 4 % et que le marché propose 3,30 %, l’écart de 0,70 point justifie une démarche. Intégrez les frais de renégociation (1 000 à 2 000 €) dans votre simulation. Si l’économie dépasse ces frais dès la deuxième année, la renégociation s’impose.
5 questions fréquentes sur la fiabilité des simulateurs
Un simulateur donne-t-il le même résultat que l’offre finale de la banque ?
Non. Le simulateur fournit une estimation basée sur un taux moyen de marché, mais votre taux réel dépend de votre profil emprunteur (stabilité professionnelle, apport, gestion bancaire). Les courtiers constatent un écart moyen de 0,15 à 0,25 point entre le taux simulé et le taux négocié. Utilisez le simulateur comme point de départ, puis affinez avec plusieurs offres concrètes.
Les résultats sont-ils fiables si je simule plusieurs fois avec des données légèrement différentes ?
Oui, à condition d’utiliser des données cohérentes. Un simulateur applique des formules mathématiques standardisées : pour un montant, une durée et un taux donnés, le résultat sera identique. Les variations apparaissent uniquement si vous modifiez un des 4 paramètres clés. Testez au minimum 3 scénarios pour visualiser l’éventail des possibles.
Pourquoi les simulateurs de différentes banques affichent-ils des résultats différents pour le même scénario ?
Deux raisons principales : le taux d’assurance emprunteur pré-rempli (variant de 0,25 % à 0,50 %) et l’inclusion ou non des frais de dossier et de garantie dans le TAEG affiché. Certains simulateurs affichent uniquement le taux nominal hors assurance, d’autres le TAEG complet. Comparez toujours le TAEG final pour une vision réaliste du coût total.
Peut-on utiliser un simulateur sans s’engager auprès de la banque ?
Absolument. Les simulateurs en ligne sont des outils d’information sans engagement contractuel. Vous pouvez tester autant de scénarios que nécessaire sans communiquer vos coordonnées complètes ni déclencher de démarche commerciale. Seule la demande d’offre formelle engage un processus de constitution de dossier.
Un simulateur remplace-t-il l’accompagnement d’un courtier en prêt immobilier ?
Non, les deux outils sont complémentaires. Le simulateur vous permet de tester rapidement des hypothèses et d’identifier vos priorités (mensualités basses, coût total minimal, durée optimale). Le courtier exploite ensuite ces simulations pour négocier avec plusieurs banques partenaires. Commencez par simuler vous-même pour arriver préparé chez le courtier.
Les données de l’Observatoire Crédit Logement pour 2025 montrent une durée moyenne de 23,2 ans et un taux de 3,45 %, mais ces moyennes masquent des écarts considérables selon les profils et les stratégies d’emprunt. Un simulateur performant vous permet de visualiser ces écarts en quelques minutes et d’identifier les leviers actionnables immédiatement.
- Rassemblez vos 3 derniers bulletins de salaire, vos relevés bancaires et le montant exact de votre apport disponible
- Testez au minimum 3 durées (20, 23 et 25 ans) pour identifier l’arbitrage optimal entre mensualités et coût total
- Intégrez systématiquement les frais annexes (notaire, garantie, assurance) pour obtenir le TAEG réel
- Imprimez vos 2-3 meilleurs scénarios pour les présenter lors de vos rendez-vous bancaires et négocier à partir de données chiffrées
Plutôt que d’attendre passivement une proposition bancaire, vous disposez désormais des clés pour anticiper, comparer et négocier votre crédit immobilier. La simulation devient un outil stratégique qui inverse le rapport de force : vous arrivez en agence avec une vision claire de vos priorités et des marges de négociation réalistes.